Penulis : Annisa Az Zahra Syahputri , Nadia Rosya Al Fildzah
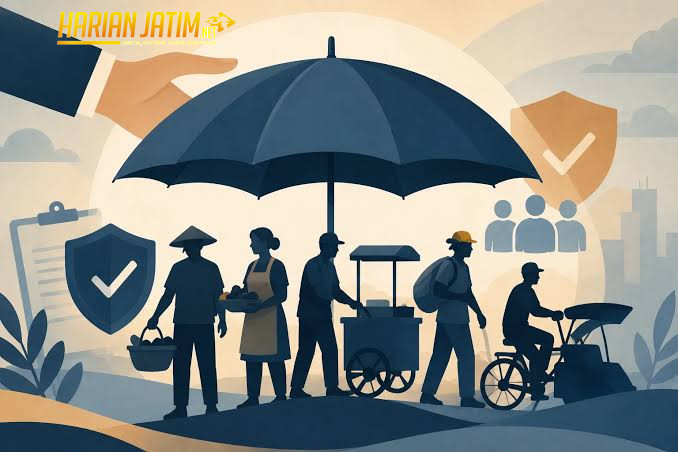
Iuran program JKK (Jaminan Kecelakaan Kerja) dan JKM (Jaminan Kematian) BPJS Ketenagakerjaan bagi pekerja informal cukup dengan Rp8.400 per bulan, adanya diskon 50 persen. Namun per akhir Februari 2026, sebelum diskon itu berlaku bagi pekerja diluar sektor transportasi, peserta Bukan Penerima Upah (BPU) tercatat 13,86 juta, sekitar seperenam dari 87,74 juta pekerja informal. Bagi pekerja diluar sektor transportasi, diskon itu berakhir Desember ini. Jika harga bukan satu-satunya hambatan, apa yang sebenarnya membuat perlindungan ini belum menjangkau mayoritas pekerja informal?
Pertanyaan ini penting karena angka pengangguran yang rendah tidak relevan. Tingkat pengangguran terbuka Mei 2026 sebesar 4,65 persen, terendah sejak 1994. Namun hampir enam dari sepuluh pekerja, tepatnya 59,30 persen, berada di sektor informal dan 7,28 persen pekerja masih setengah menganggur. Status bekerja belum tentu berarti pekerjaan yang layak dan terlindungi.
Ada tiga dugaan yang layak diuji, terutama untuk melihat berbagai hambatan yang tidak ikut terpangkas, meski iuran telah didiskon. Pertama, penghasilan informal tidak menentu, sementara iuran dibayar tiap bulan. Iuran JKK dan JKM turun dari Rp 16.800 menjadi Rp 8.400 per bulan. Bagi pedagang atau buruh harian, persoalannya bukan hanya nominal, tetapi kepastian pendapatan untuk membayar iuran secara rutin. Meski tersedia opsi pembayaran dimuka tetap tidak mudah bagi pekerja dengan penghasilan yang berubah-ubah.
Kedua, persepsi bahwa BPJS hanya untuk pekerja formal. Sebagian pekerja informal masih memandang iuran sebagai beban, bukan bentuk perlindungan dan bukan untuk mereka. Jika persepsi ini bertahan, diskon iuran belum tentu mengubah keputusan. Karena itu, edukasi melalui komunitas perlu diperluas, dari pengemudi ojek online hingga pedagang pasar, petani dan buruh bangunan.
Ketiga, manfaat yang baru terasa ketika musibah terjadi. Program JKK dan JKM melindungi pekerja dari risiko kecelakaan kerja dan kematian, sehingga manfaatnya baru dirasakan saat risiko terjadi. berbeda dengan JHT (Jaminan Hari Tua) yang manfaatnya dapat diterima sesuai akumulasi iuran. perlindungan JKK dan JKM mungkin terasa kurang relevan bagi pekerja yang lebih berhadapan dengan kebutuhan sehari-hari.
Bantahan yang wajar : Diskon baru berjalan beberapa bulan, jadi masih terlalu dini untuk menilai. Jumlah peserta juga terus bertambah. Hal itu benar, karena itu perlu diukur, bukan hanya diasumsikan. Jika kepesertaan melonjak setelah adanya diskon, berarti harga memang hambatan utama dan kebijakan serupa layak dilanjutkan. Namun, jika tidak banyak perubahan, berarti ada hambatan lain yang belum tersentuh.

Lalu, apa yang perlu dilakukan? Berikut dua langkah yang semestinya dipertimbangkan. Pertama, alih-alih kampanye umum terkait “Pentingnya BPJS”, dapat dilakukan pendekatan intervensi literasi yang berbasis komunitas dan sektor. Misalnya : untuk pengemudi ojek online, sudah ada diskon khusus sektor transportasi, tetapi dalam intervensi perlu ditekankan pada prosedur klaim yang cepat dan manfaat yang langsung terasa; untuk pedagang pasar, dijelaskan JKK dalam konteks risiko jatuh di pasar atau kecelakaan saat perjalanan ke pasar; untuk buruh bangunan, solusi yang lebih relevan bukan menurunkan harga lebih jauh, melainkan mengaitkan kepesertaan dengan siklus proyek,
misalnya iuran dipotong dari pembayaran termin atau dibayarkan kolektif oleh pemborong sebagai syarat pencairan. Kedua, evaluasi diskon sebelum Desember dengan membuka data kepesertaan sebelum dan sesudahnya, dan pilah berdasarkan sektor.
Aturan diskon sudah mengecualikan peserta yang iurannya dibayar APBN atau APBD, sehingga jalur bantuan bagi yang paling rentan sudah dikenal. Yang perlu dinilai adalah seberapa luas jangkauannya, bukan membuat subsidi umum yang baru. Seperti contoh untuk buruh bangunan, evaluasi ini bisa diarahkan pada tiga pertanyaan: berapa banyak pekerja yang mendaftar setelah diskon, berapa yang bertahan membayar setelah tiga bulan, dan apakah kepesertaan datang dari inisiatif pekerja sendiri atau dari kewajiban pemborong.
Evaluasi ini juga bisa digunakan untuk menguji hambatan pertama. BPJS dapat mencoba skema saldo iuran yang bisa diisi kapan saja dan berapa saja, lalu dipotong otomatis tiap bulan, dengan saldo penyangga satu bulan agar perlindungan tidak terputus di bulan sepi. Bila peserta skema ini lebih banyak yang bertahan membayar dibanding peserta tagihan bulanan biasa, berarti kepastian pembayaran memang bagian dari masalah.
Perlindungan sosial tidak cukup diukur dari murahnya iuran, tetapi dari seberapa relevan dan mudah dijalankan bagi pekerja dengan penghasilan yang naik turun. Diskon memang dapat menjadi langkah awal, tetapi jika mekanisme iuran belum menyesuaikan kondisi pekerja informal, harga murah belum tentu memperluas cakupan. Pada akhirnya, jaminan sosial bukan sekadar soal seberapa murah ia ditawarkan, melainkan seberapa banyak pekerja yang benar-benar terlindungi ketika risiko datang.
*Mahasiswa Aktif Semester 5 Program Studi S1 Ekonomi Pembangunan, Fakultas Ekonomi dan Bisnis, Universitas Negeri Malang.


